Artiklen er sponseret af Service Fyhn
Efterårets første storm har lagt sig. Haven er fuld af grene, og oppe på taget mangler der en bid strå ved gavlen. Hvem betaler?
Svaret afhænger af tre tal, som de færreste husejere med stråtag kender: vindhastigheden på din adresse, tagets alder og datoen for den seneste vedligeholdelse.
En husforsikring dækker stormskader som standard. Men ordet storm betyder noget andet i en forsikringspolice end i vejrudsigten.
DMI kalder det først storm, når middelvinden kommer over 24,5 meter i sekundet. Forsikringsselskaberne bruger en lavere grænse. Ifølge Bolius taler forsikringen om storm ved 17,2 meter i sekundet eller derover, og Ankenævnet for Forsikring lægger den samme grænse til grund i sin praksis.
Det lyder som en fordel for husejeren. Og det er det også. En hård efterårsblæst, som nyhederne aldrig kalder storm, kan sagtens udløse dækning.
Men hvem skal bevise, at det blæste så meget?
Her bliver mange klager afvist. I en sag fra den 22. oktober 2025 (sag 103.698) havde en husejer vejrdata, der viste flere stormdage i januar og februar 2025. Det var ikke nok. Ankenævnet krævede bevis for, at vinden nåede 17,2 meter i sekundet på netop den ejendom, på det tidspunkt hvor skaden skete.
Bolius henviser til forsikringsvejret.dk, hvor du kan slå din adresse op og se, om grænsen blev nået. Gør det samme dag, som du opdager skaden. Og skriv tidspunktet ned.
En anden afgørelse trækker i den modsatte retning. I sag 95.246 fra september 2020 fik en husejer medhold i en sag om en udestue, hvor stormen havde løftet taget fra spærene. Selskabet pegede på tagets generelt dårlige stand. Det ændrede ikke resultatet, fordi en dækket begivenhed konkret havde revet taget løs. Sagen handlede om en udestue og ikke om et stråtag, men logikken er den samme: Det afgørende er, hvad stormen gjorde.
Det er også her, en lokal fagmand gør en forskel. En erfaren tækkemand på Fyn kan se, om strå er revet løs af vinden eller er sivet ud over flere år, og den vurdering vejer tungt, når taksatoren kommer.
Lad os sige, at stormen er dokumenteret. Så kommer næste overraskelse. Bolius skriver, at stråtag er en af de bygningsdele, som forsikringen afskriver på. Jo ældre taget er, jo mindre får du udbetalt.
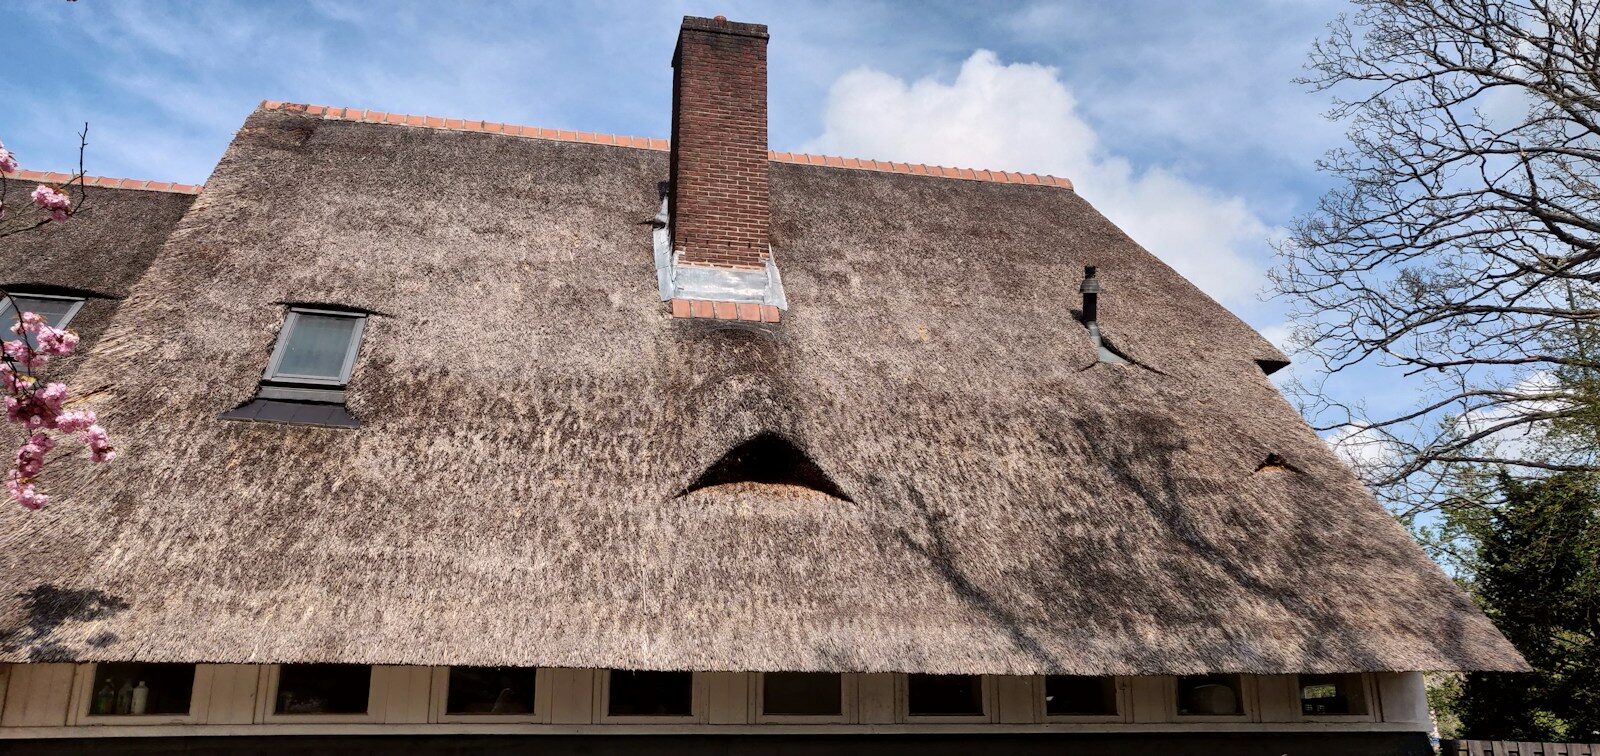
Det gælder også de mindre skader. Selv en begrænset reparation af stråtag – se hvordan Service Fyhn griber det an kan ende med at blive afregnet efter tagets alder og ikke efter regningens størrelse.
Tabellerne varierer fra selskab til selskab, så tjek altid din egen police. Hos KF Forsikring ser tabellen for “tagbelægning af strå, rør og græs” sådan ud i parcelhusforsikringens policetillæg:
| Tagets alder | Andel af skaden, der dækkes |
|---|---|
| 0 til 20 år | 100 % |
| 20 til 30 år | 80 % |
| 30 til 40 år | 50 % |
| 40 til 45 år | 30 % |
| Over 45 år | 20 % |
Regn det igennem med et tænkt eksempel. En reparation koster 40.000 kroner. Er taget 15 år gammelt, dækker forsikringen hele beløbet fratrukket selvrisiko. Er taget 35 år gammelt, får du kun halvdelen. Den anden halvdel lander hos dig.
Tænk på det som en bil. Ingen forventer nyværdi for en 20 år gammel kofanger. Det overrasker alligevel mange, at taget over hovedet følger samme regnestykke.
Forsikringen dækker en pludselig skade. Den dækker ikke slid. Grænsen mellem de to kan være tynd på et stråtag, hvor strå langsomt bliver skøre og løse over mange år.
Derfor er en fakturamappe med eftersyn og udbedringer guld værd. Den viser, at taget var i orden, før stormen kom. Service Fyhn i Aarup arbejder med både eftersyn, afklapning og lapning, og firmaet foretrækker at klappe taget i hånden frem for at skære toppen af stråene, fordi det skåner taget mest.
Firmaet anbefaler også at holde træer og buske over 2 meter mindst 10 meter fra taget eller beskære dem, og at fjerne blade fra taget, særligt om efteråret. Det er gode råd i sig selv. Men de har en ekstra effekt. Et tag, der er holdt fri for grene og bladmasse, har færre svage punkter, som vinden kan få fat i.
Hvornår fik dit tag sidst et eftersyn, der kan dokumenteres?
Rækkefølgen betyder noget. Gør du tingene i den forkerte orden, kan du miste dækning, også selv om skaden er ægte.
Bolius fraråder at begrænse skader, mens stormen stadig raser. På et stråtag er rådet ekstra relevant. Taget er glat, især når det er vådt, og en stige mod en tagfod af strå står langt fra så sikkert som mod en tagrende. Overlad klatringen til en tækkemand med stillads eller lift.
Bolius anbefaler at tage mange billeder og vente med at smide noget ud eller reparere, til forsikringsselskabet har vurderet skaden. På et stråtag gælder det også de løse strå i haven. De viser, hvor meget materiale vinden har revet af.
Tag billeder fra flere vinkler:
Har du billeder af taget fra før stormen, så find dem frem. Et billede fra sidste sommer kan være det stærkeste bevis i hele sagen.
Forsikringen forventer, at du forhindrer, at skaden vokser. Bolius nævner at sætte en spand under et drypsted og dække et hul. Et hul i et stråtag har en særlig udfordring. Slots- og Kulturstyrelsen skriver, at huller i tagfladen skal repareres hurtigst muligt, fordi blæsten ellers let løsner taget yderligere. Et lille hul i dag kan være et stort hul efter næste blæsevejr.
Ring derfor til en tækkemand hurtigt, også selv om forsikringen ikke har svaret endnu. En midlertidig lapning er netop den slags skadebegrænsning, selskabet forventer.
Bolius understreger, at rimelige udgifter til at begrænse skaden er dækket, men kun hvis du kan dokumentere dem. Det gælder fakturaen fra tækkemanden, men også presenning, reb og kørsel. Uden kvittering kan selskabet afvise at betale.
Efter en storm er telefonlinjerne hos forsikringsselskaberne ofte overbelastede. Bolius anbefaler at anmelde skaden online. Vedhæft billederne, tidspunktet og et skærmbillede af vinddata for din adresse.
Når stormen er væk, står du med en police, du ikke selv har skrevet, og et tag, du ikke selv kan reparere. Billederne og fakturamappen er det eneste, du har fuld kontrol over.
Måske er det tid til at gå en tur rundt om huset i dag og tage de billeder af taget, mens det endnu er helt.
© Oplandsavisen | All rights reserved | Privatlivspolitik |
Oplandsavisen er en del af Det Nordjyske Mediehus.
Her samler vi artikler og indlæg fra virksomheder i hele Nordjylland. Indholdet dækker mange emner og brancher, så der er noget til enhver smag.
Bliv klogere på det, der foregår i landsdelen, lige her på Oplandsavisen.
Det Nordjyske Mediehus
Østre Havnegade 63-65
9000 Aalborg
Tlf: 99 35 35 35
detnordjyskemediehus.dk
CVR: 18 09 66 41
Annoncering hos Det Nordjyske Mediehus.
Se mere på:
Syttensyvogtres